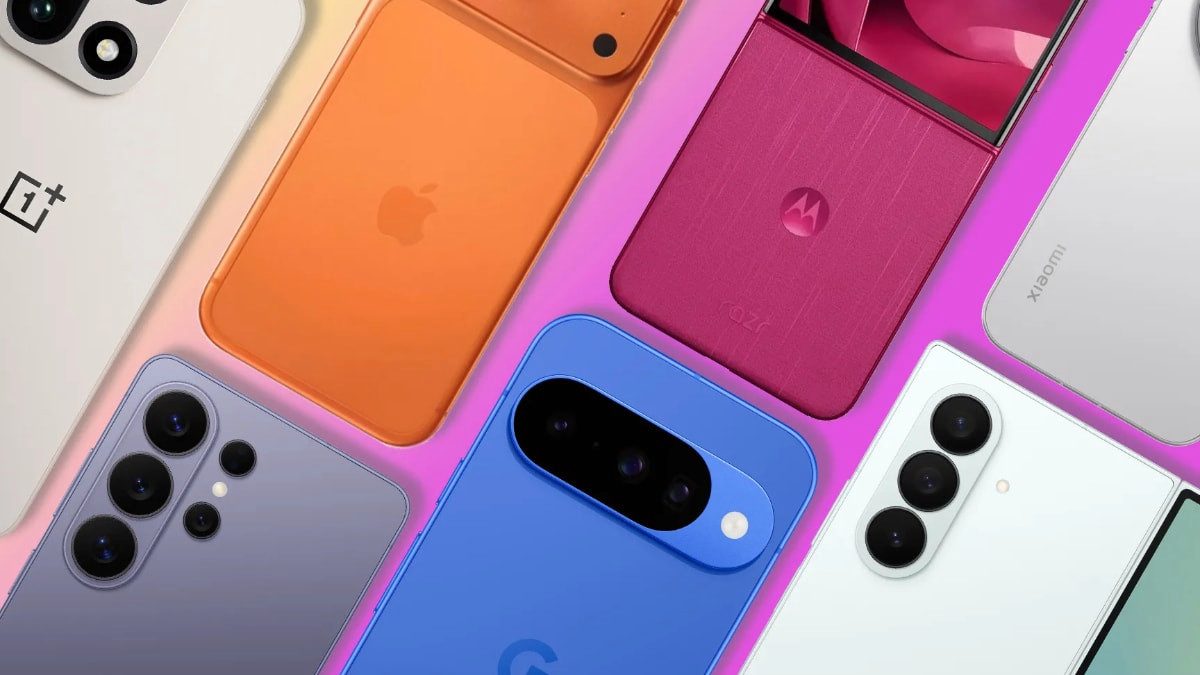
Counterpoint Research’ün verileri akıllı telefon satışlarının 2012’den bu yana kaydedilen en zayıf üçüncü çeyrek performansını gösterdiğini ortaya koyuyor. DRAM ve NAND fiyatlarındaki sert artışlar, üretim maliyetlerini yükselterek perakende fiyatlarının ortalama %20 oranında artmasına neden oldu.
Artan fiyatlar tüketicileri cihaz ömrünü uzatmaya ve yenilenmiş modellere yönelmeye itti; bunun sonucu olarak bütçe sınıfı telefonların satışları sert şekilde geriledi, premium segment ise görece daha dirençli kaldı.
Öne Çıkan Gelişmeler
Bellek krizi satışları etkiledi — Bileşen maliyetlerindeki yükseliş, genel talebi olumsuz etkiledi ve tüketicilerin harcama eğilimlerini değiştirdi.
Samsung ve Apple liderliği sürdürdü — Samsung, Galaxy Z Fold8 talebi ve güçlü tedarik yönetimi sayesinde pazar payını %23’e çıkardı. Apple ise iPhone 18 temel modelinin eksikliğine rağmen iPhone 18 Pro satışlarıyla ilk kez %22 pazar payına ulaştı.
Çinli üreticiler geriledi — Xiaomi sevkiyatlarında %30’u aşan düşüşle %10 pazar payına geriledi. OPPO portföyünü sadeleştirip kârlılığa odaklanırken %9, vivo ise %8 pazar payı elde etti.
Gelecek Beklentileri
Üreticilerin sevkiyat hacmi yerine kârlılığa öncelik vermesi nedeniyle yılın geri kalanında piyasanın toparlanması zor görünüyor. Bileşen fiyatları normale dönmediği sürece adet bazında anlamlı bir canlanma beklenmiyor.